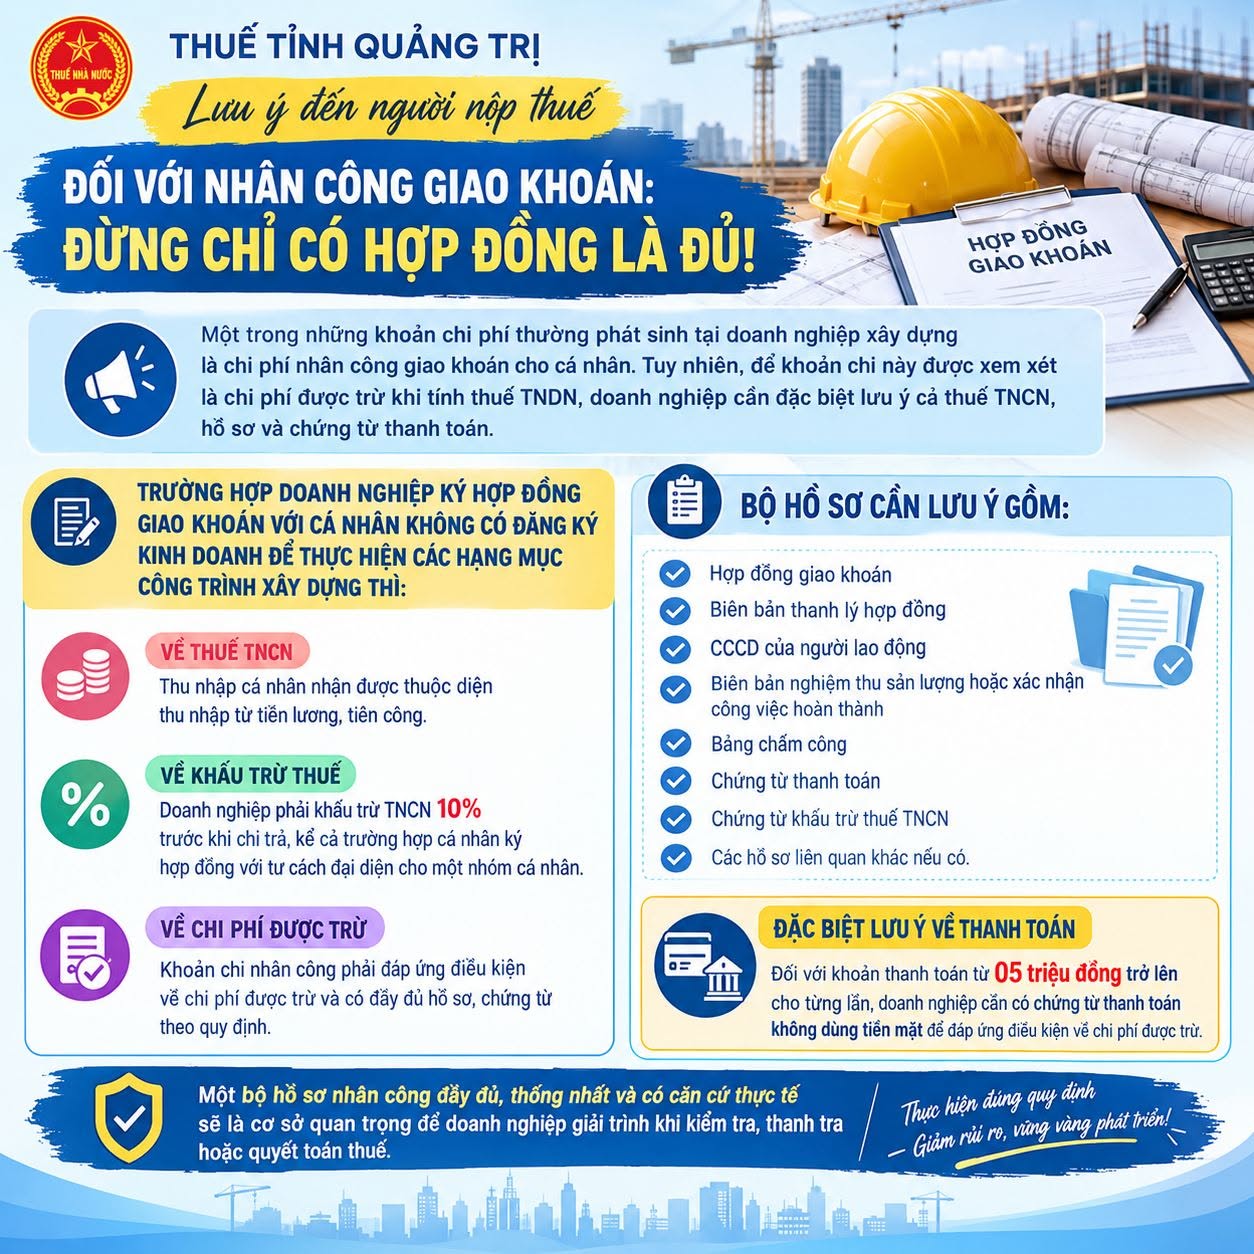
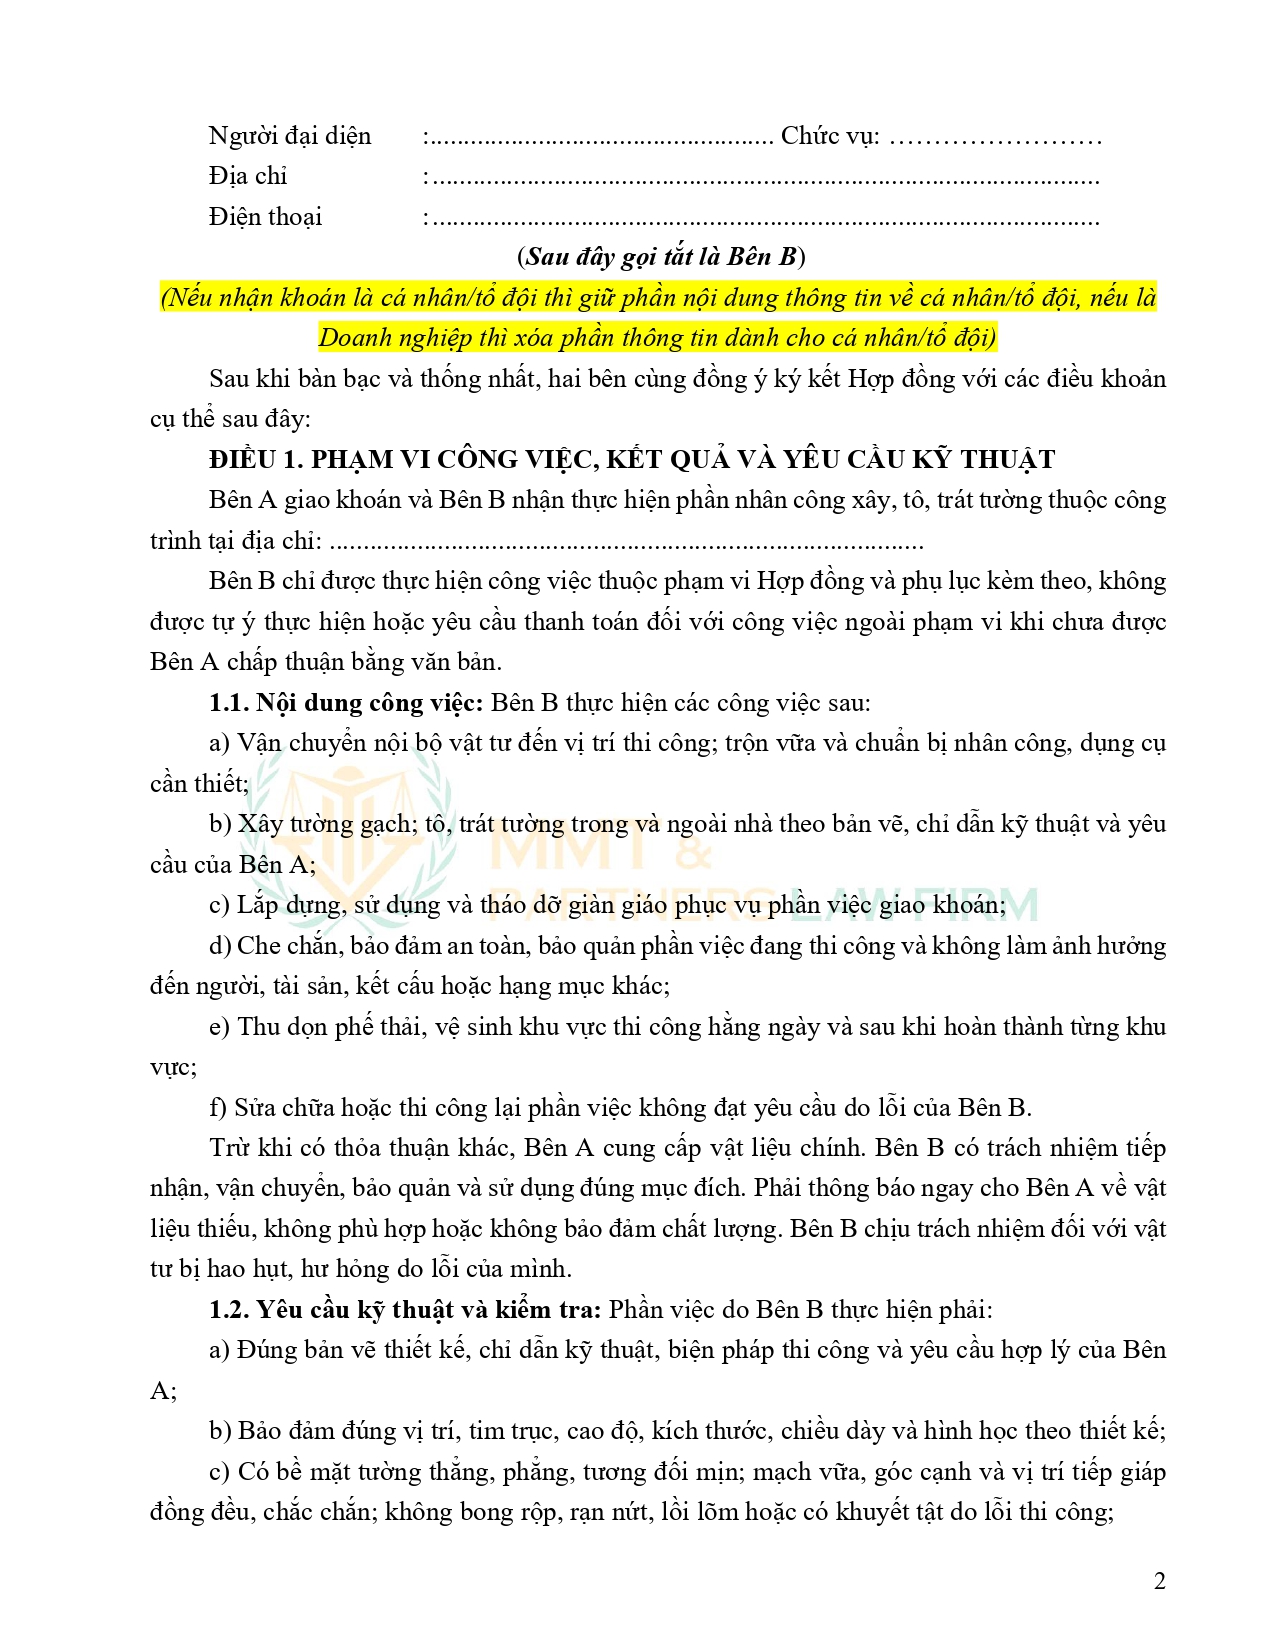
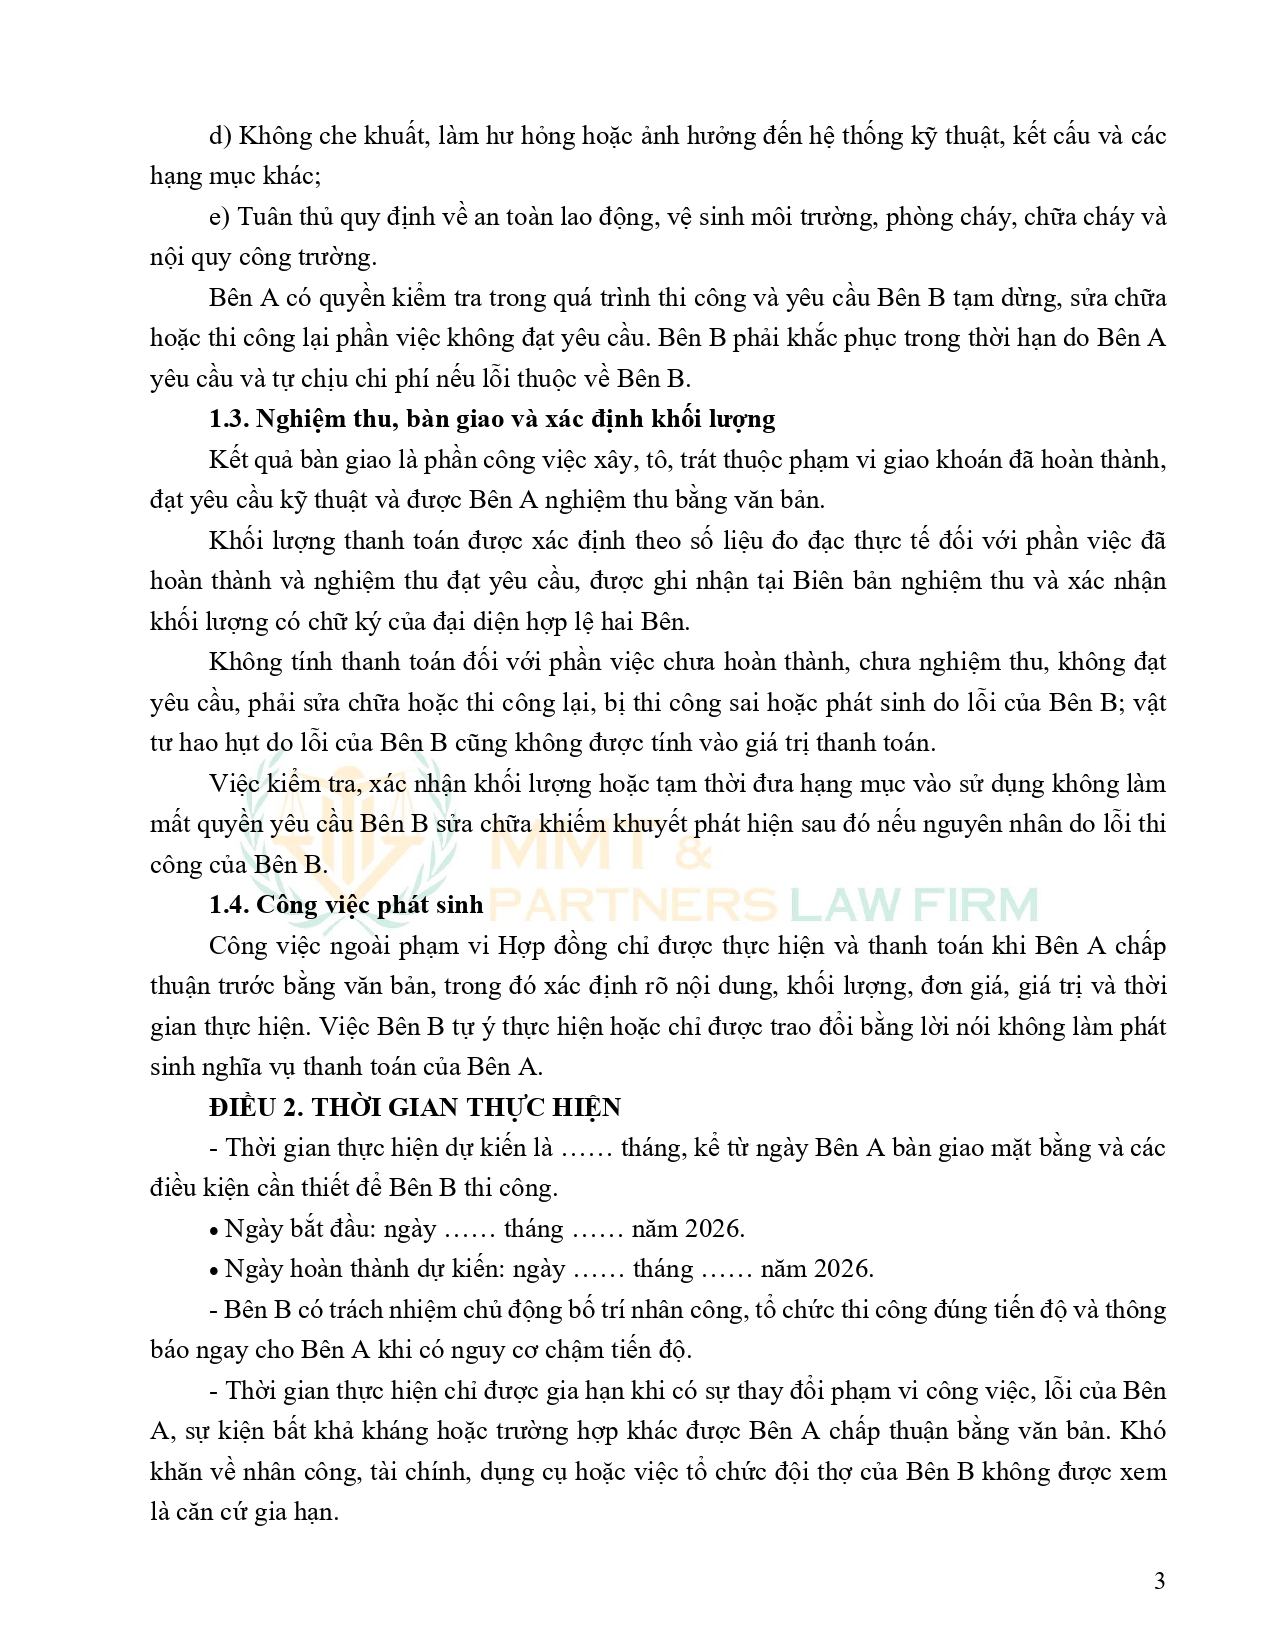
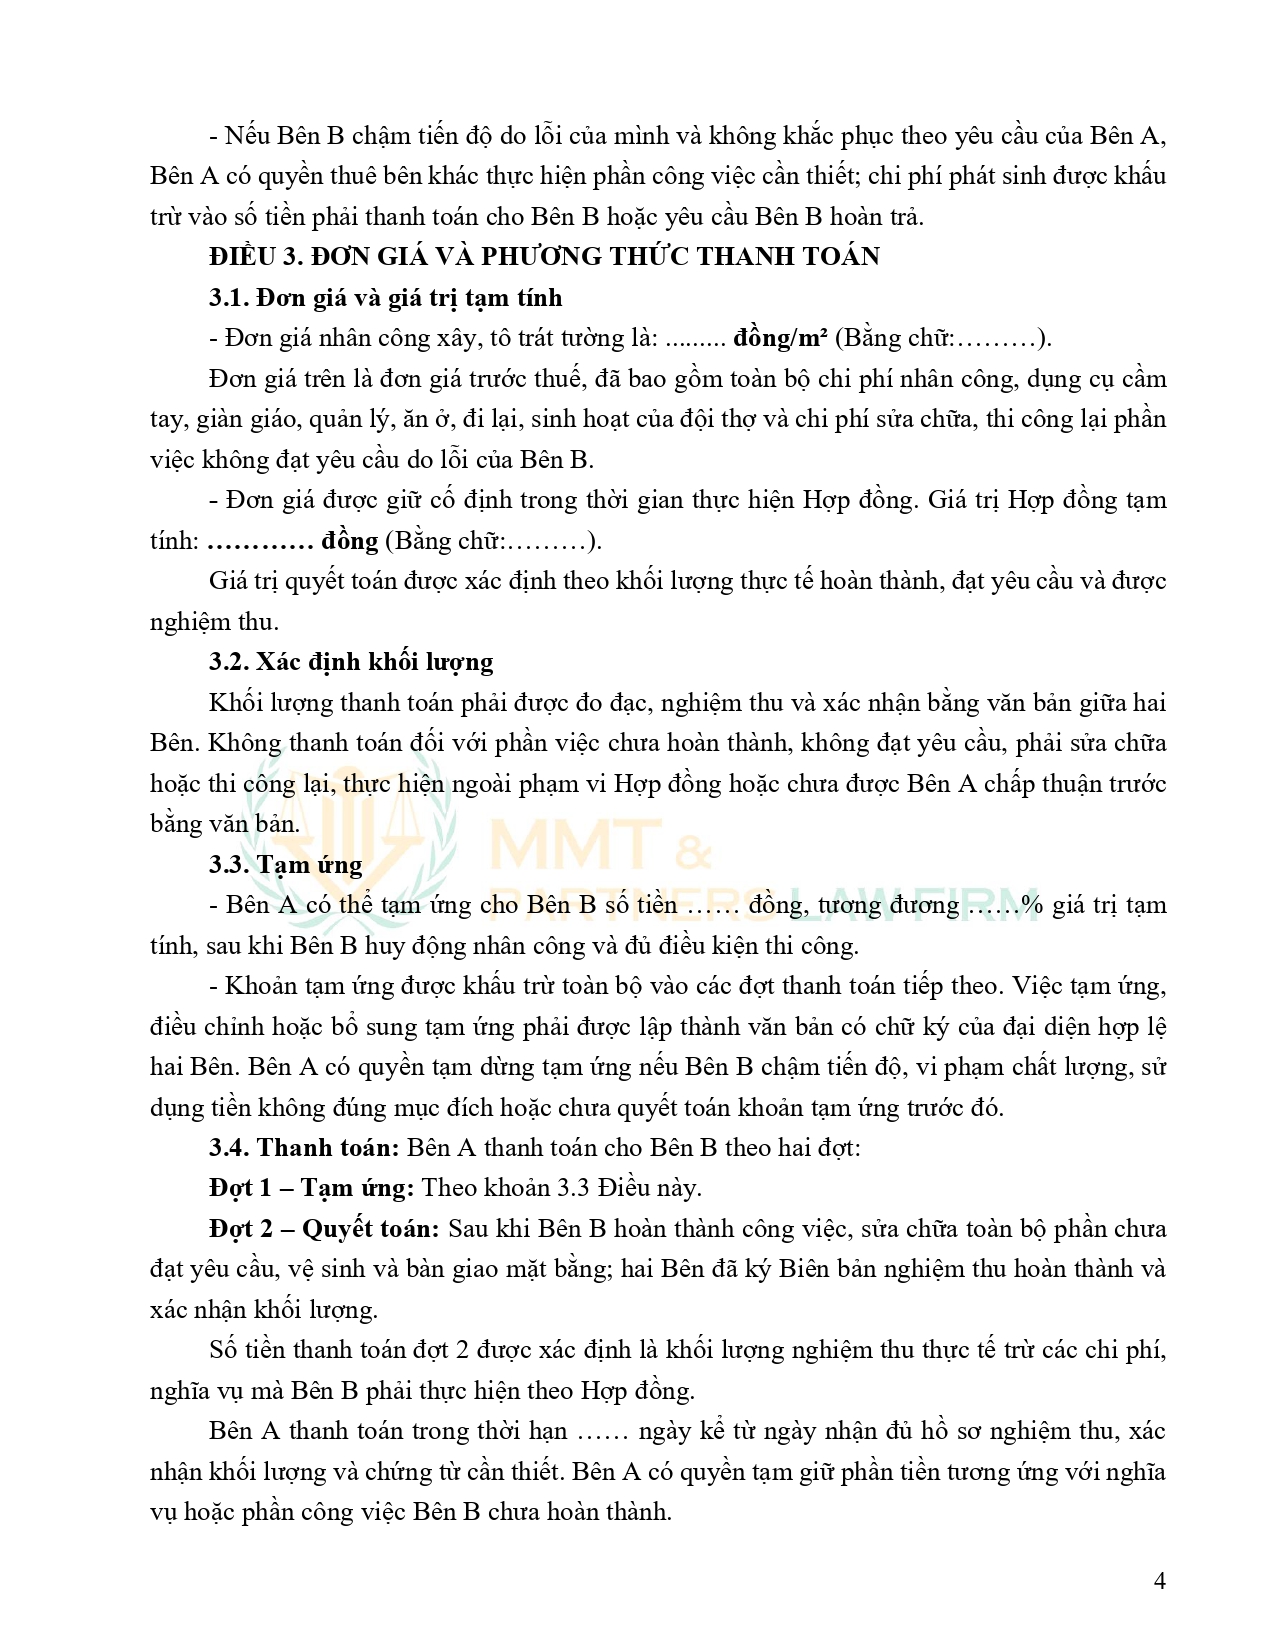
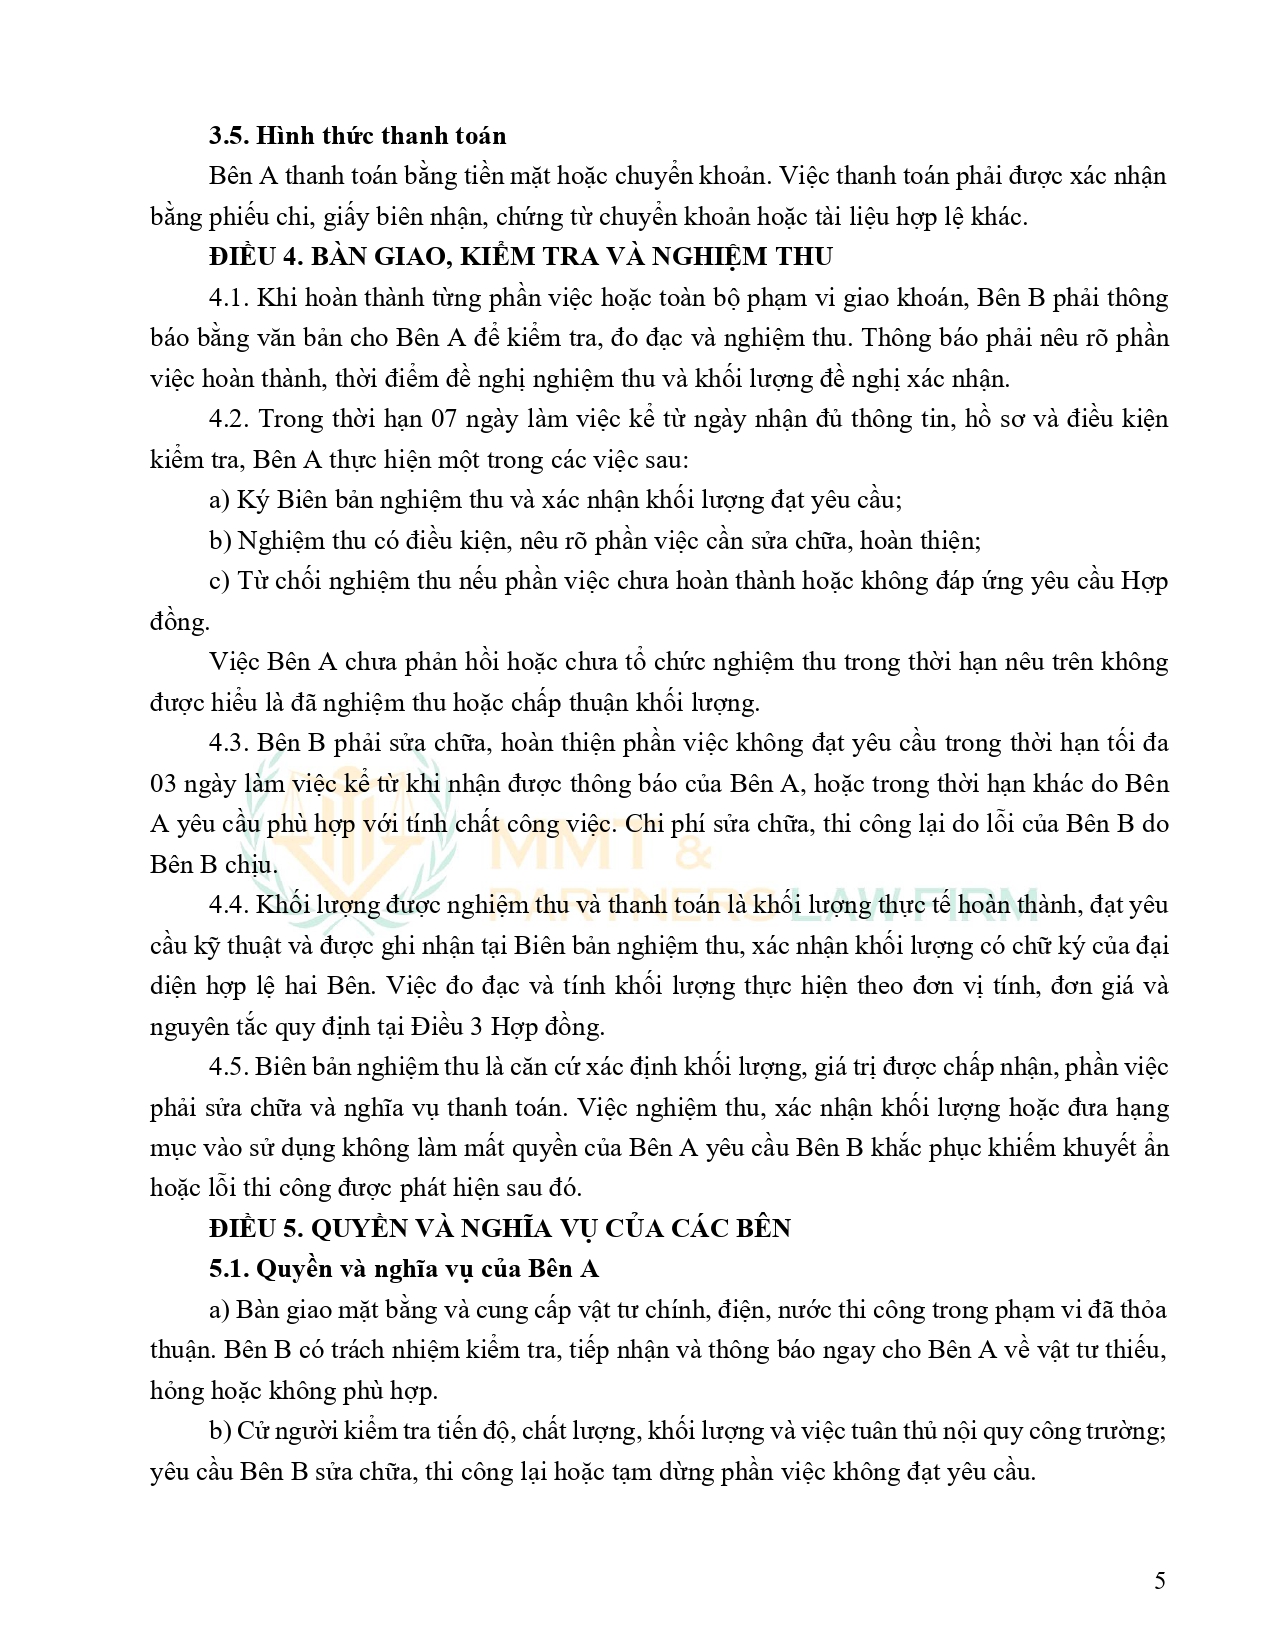
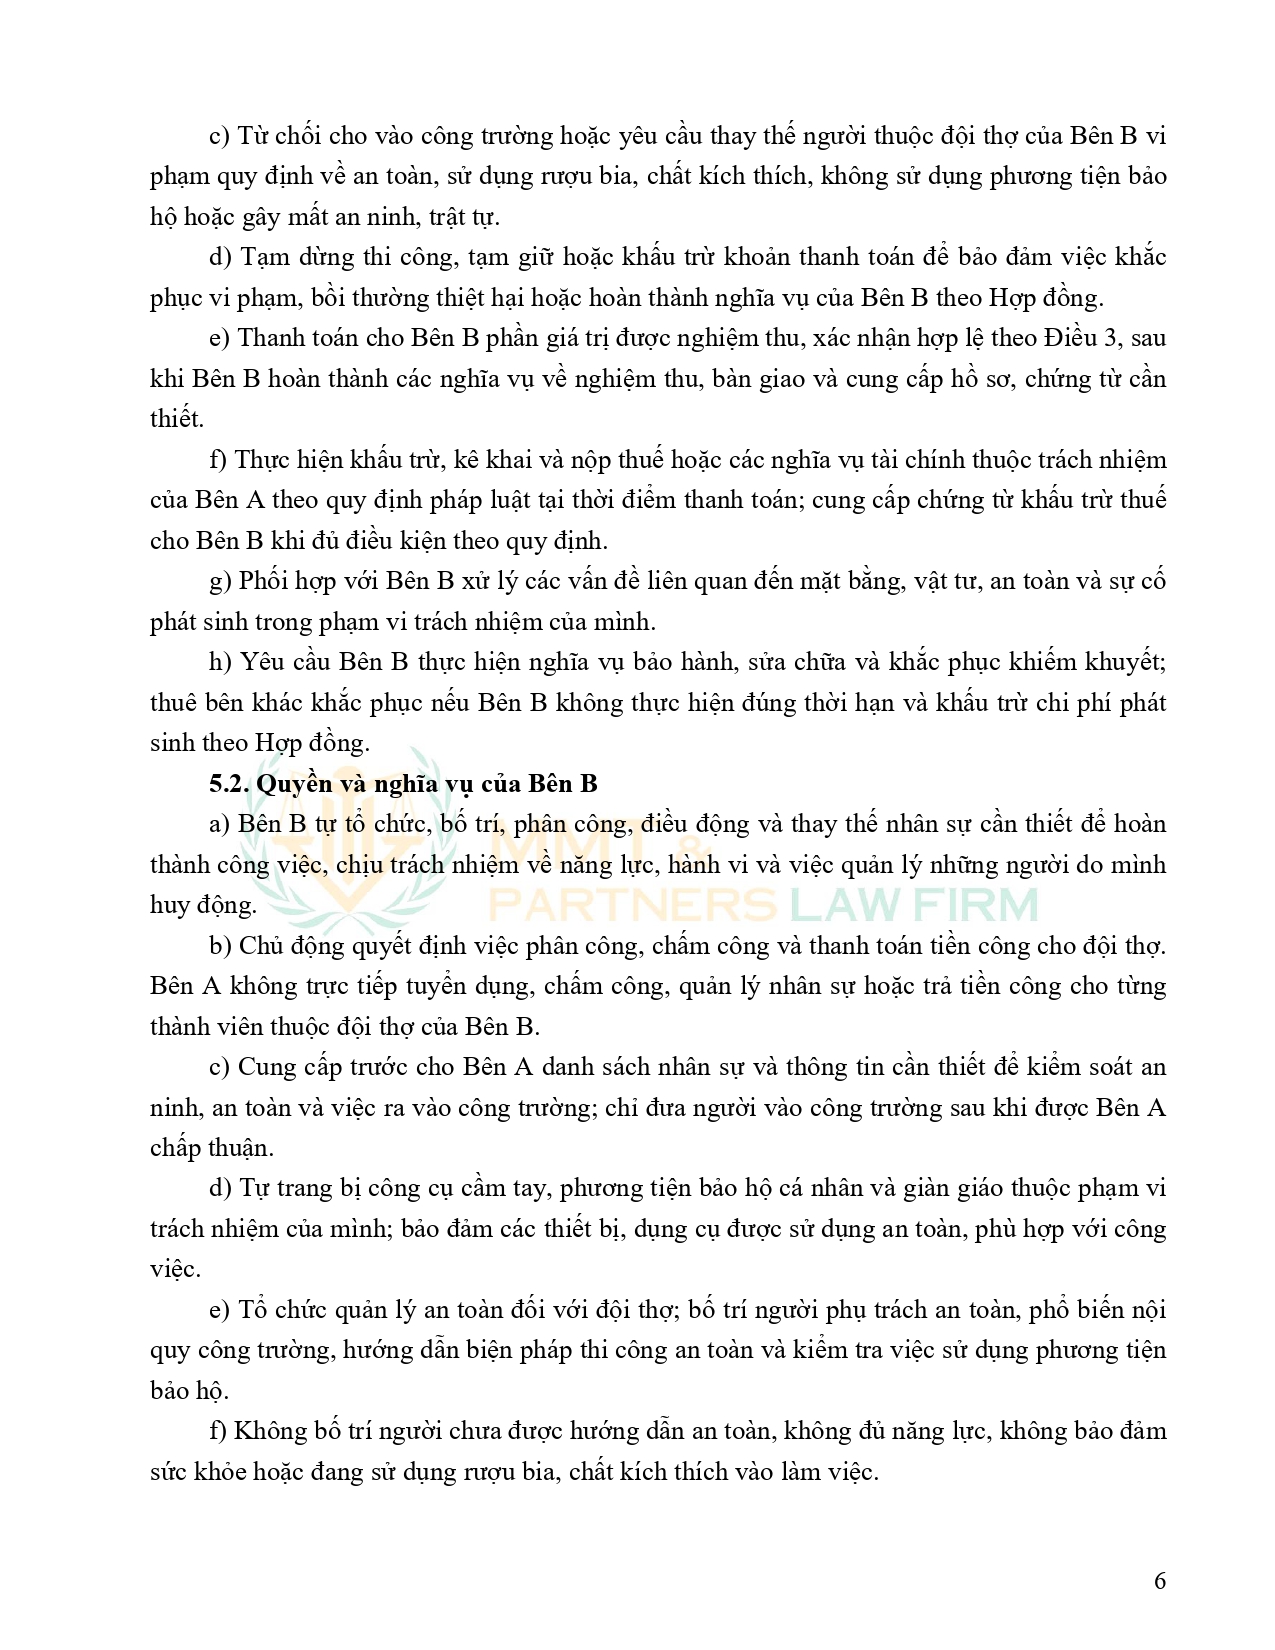
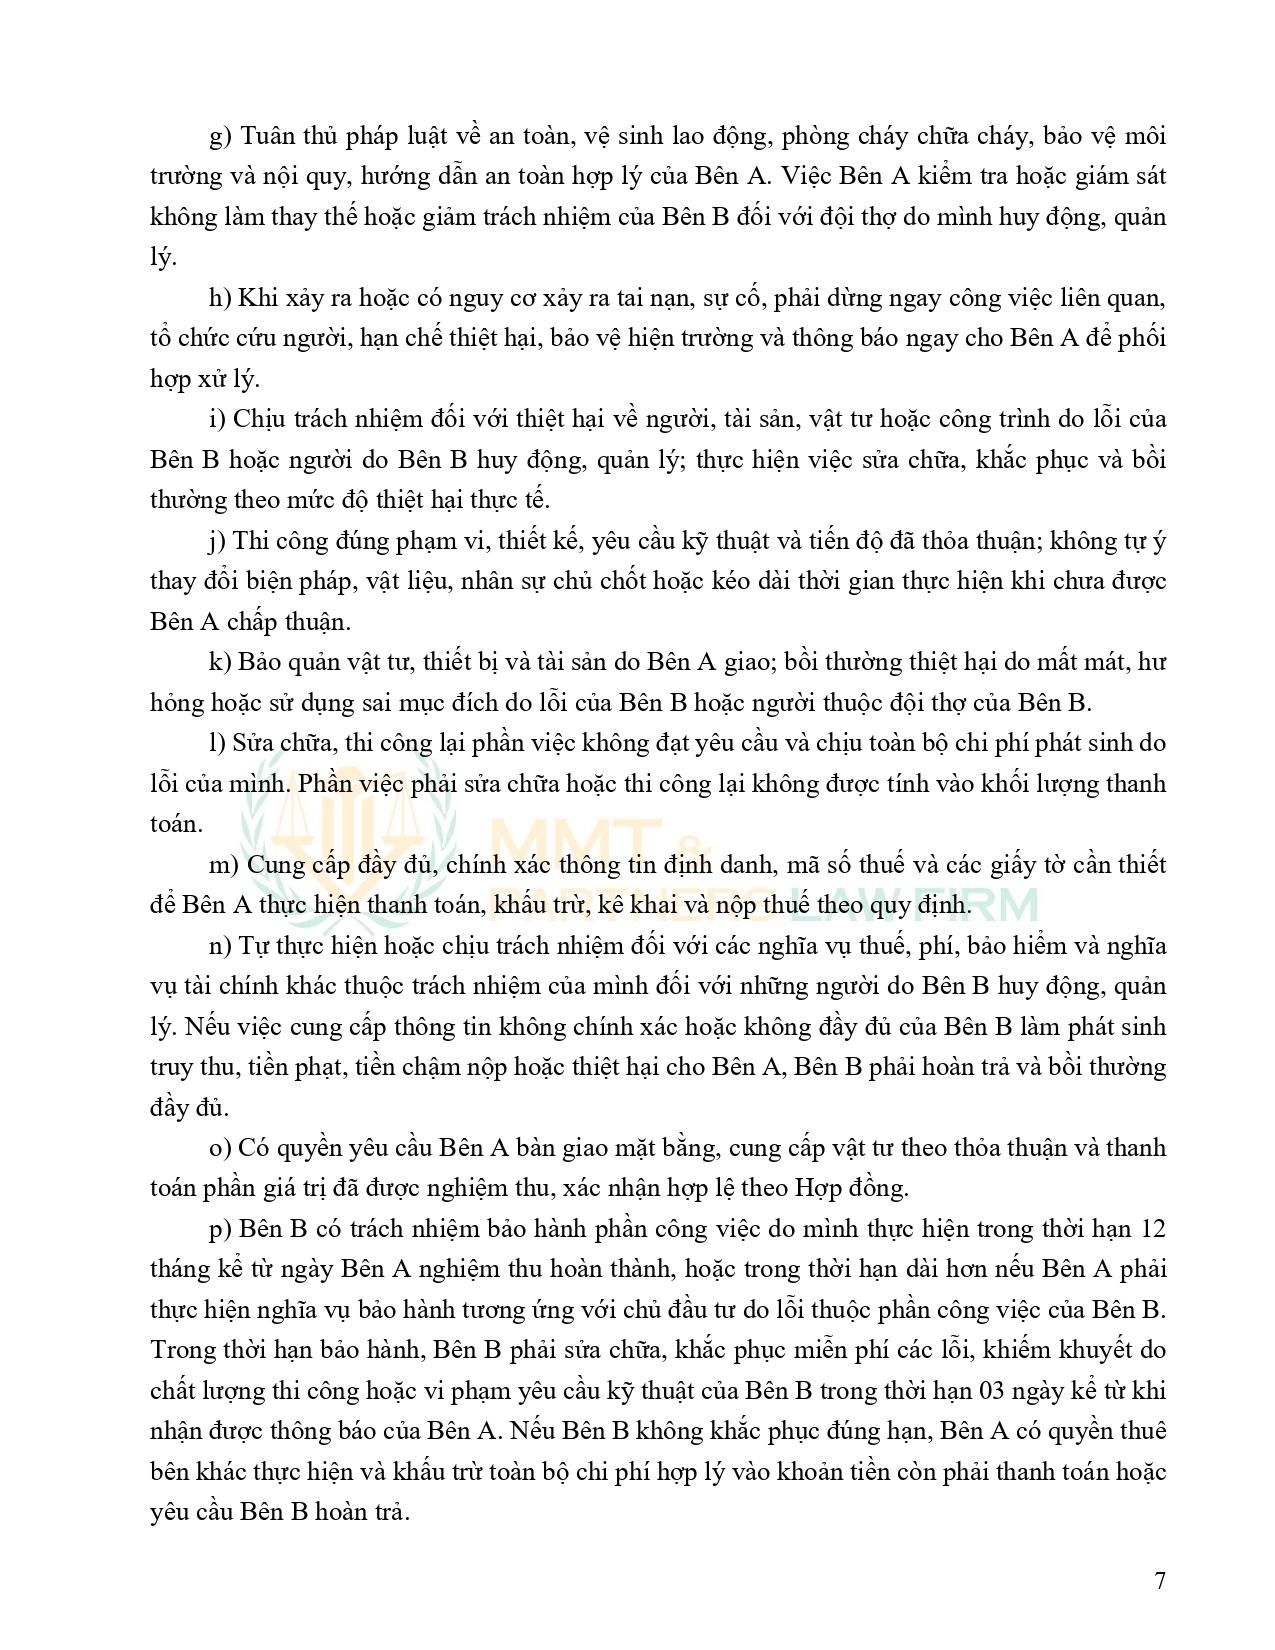
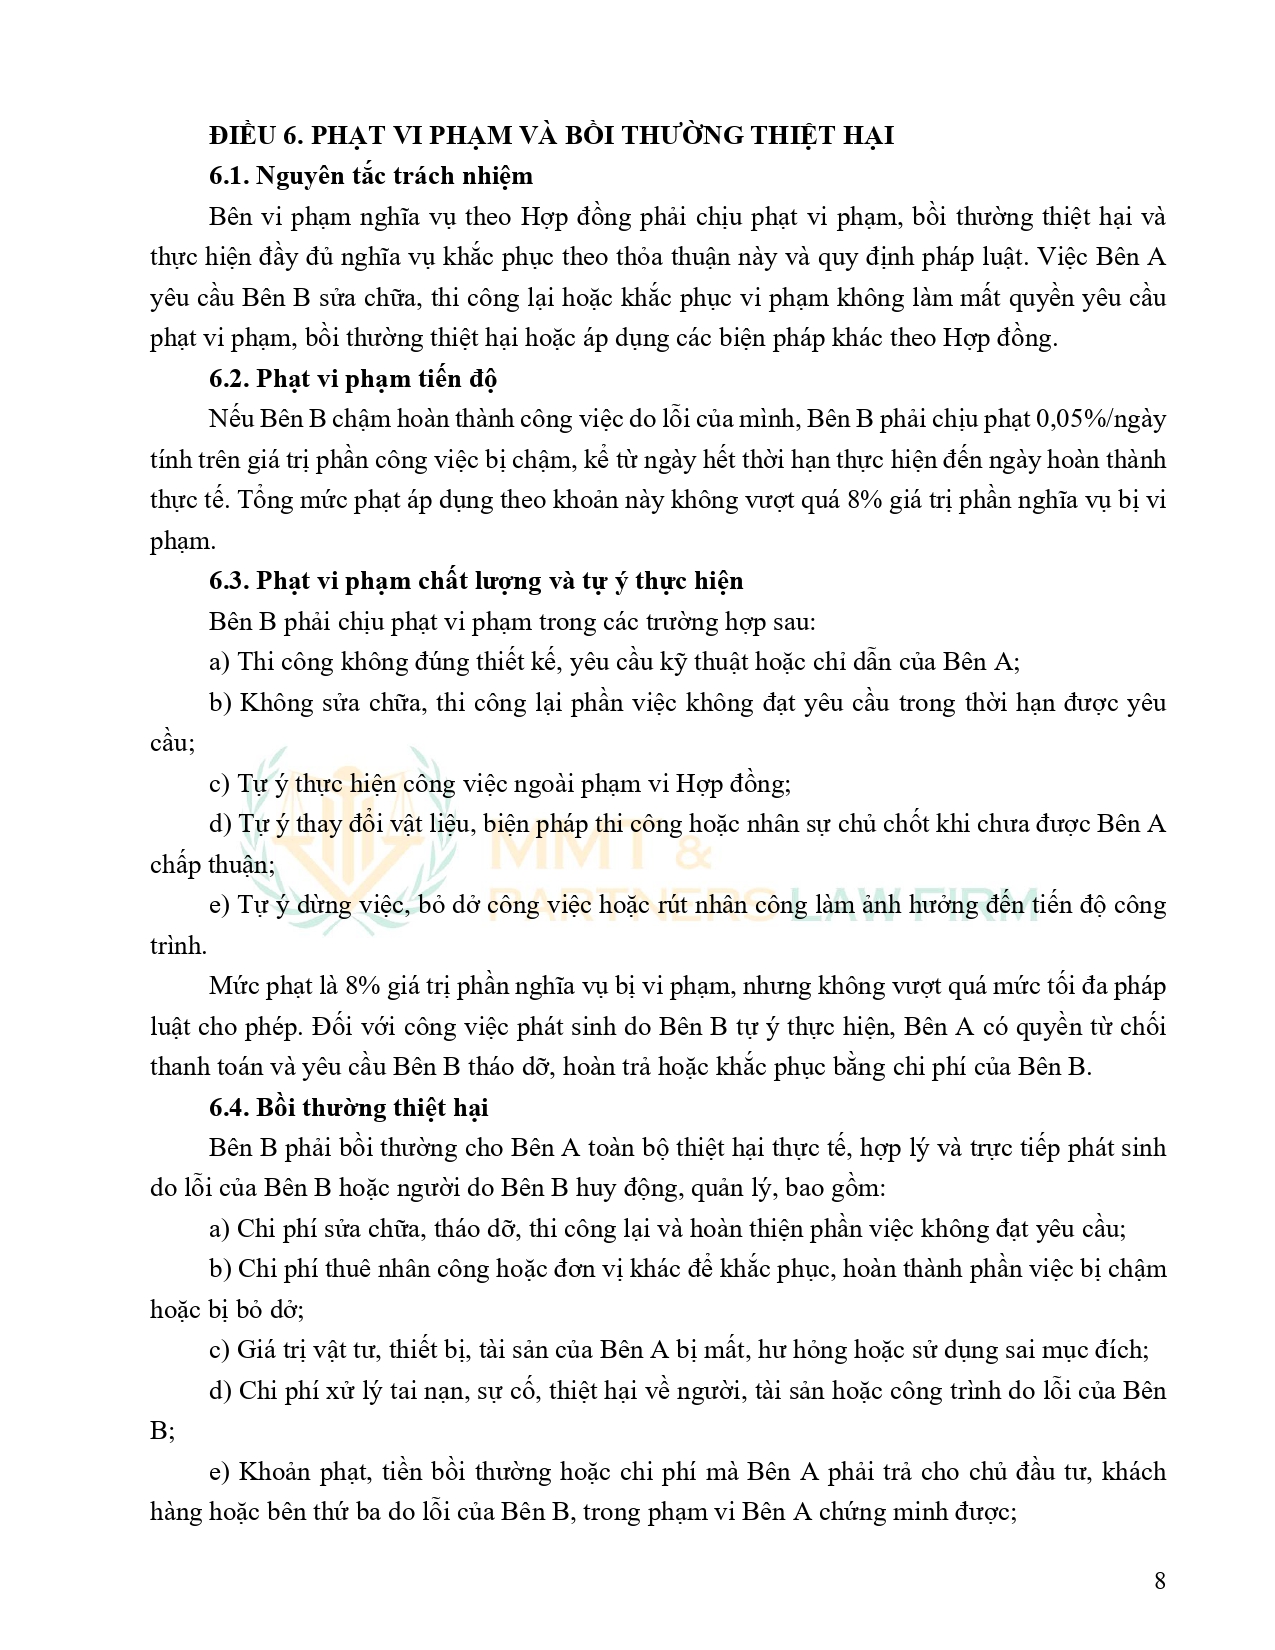
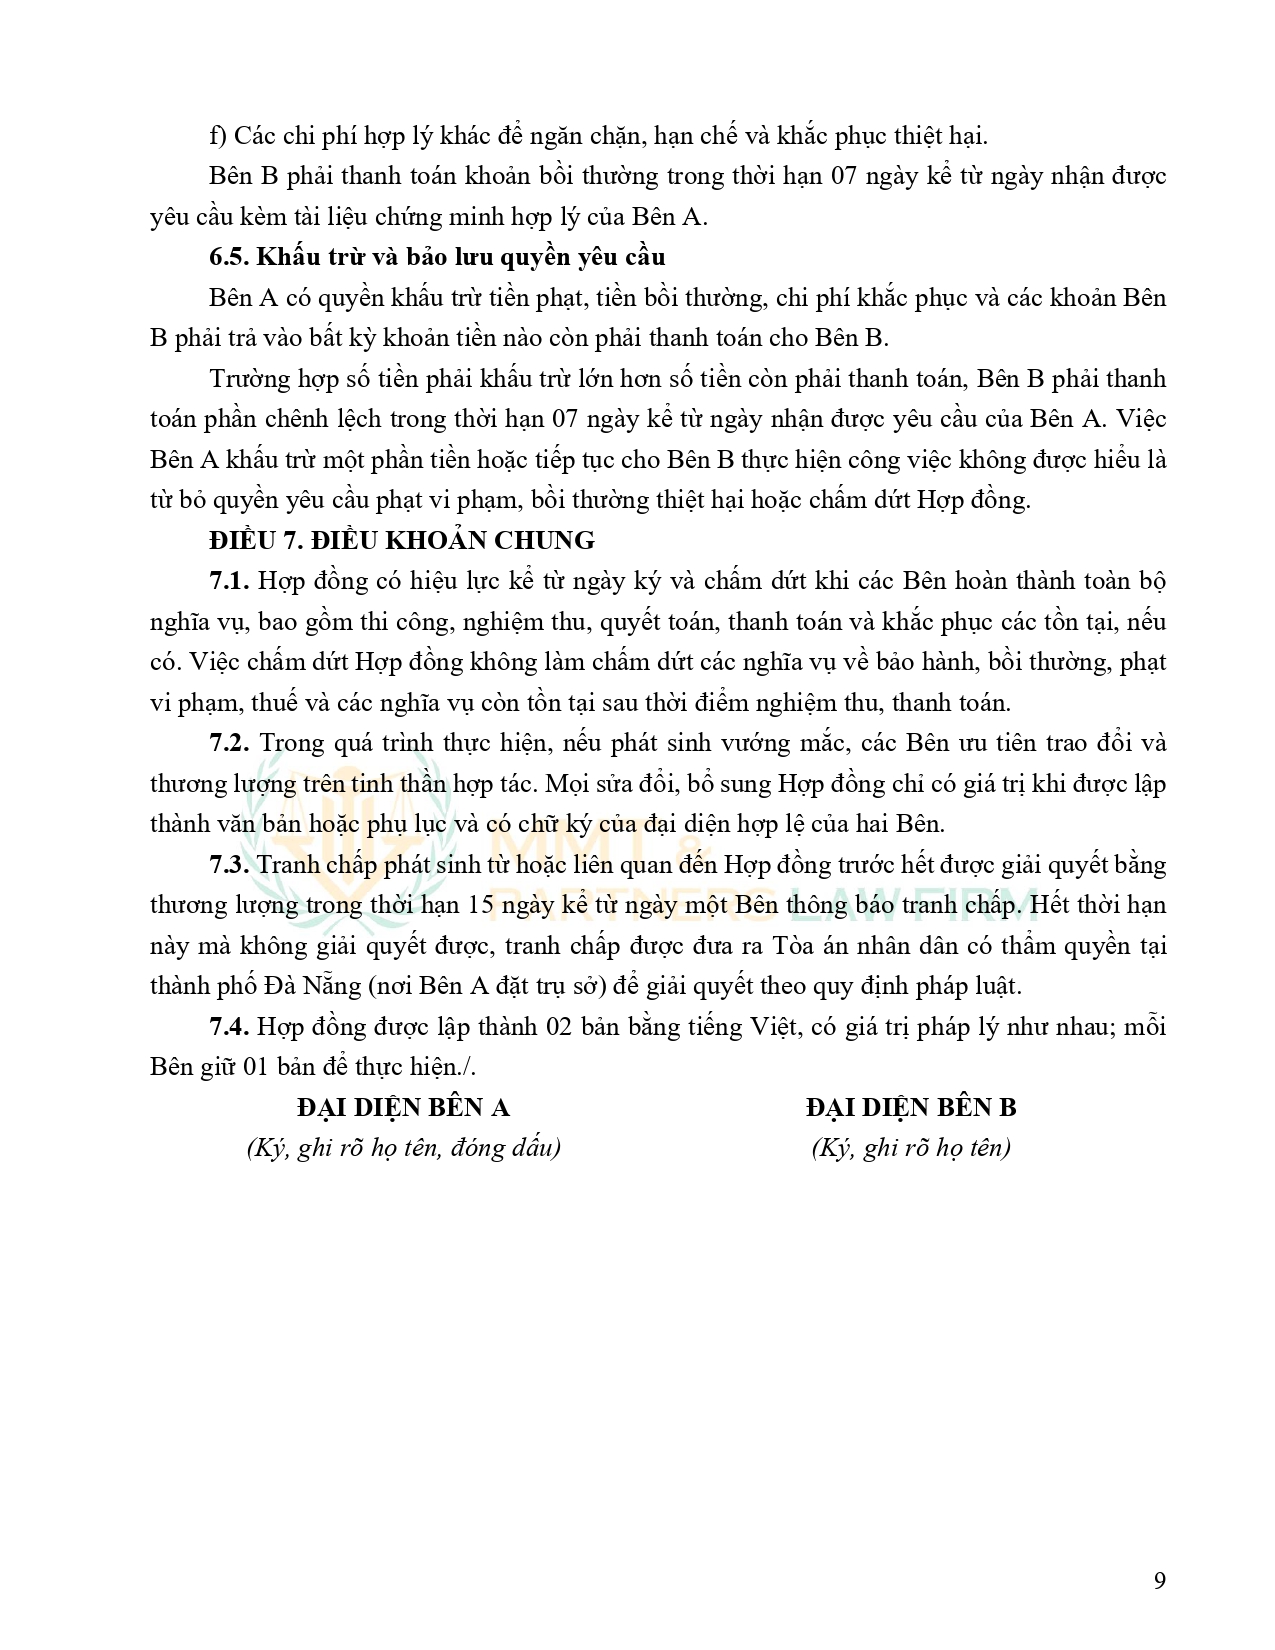
NHÂN CÔNG GIAO KHOÁN – ĐỪNG CHỈ CÓ HỢP ĐỒNG LÀ ĐỦ!
📌 Doanh nghiệp xây dựng có phát sinh chi phí nhân công giao khoán cho cá nhân? Đừng chỉ ký hợp đồng rồi lưu hồ sơ!
Để khoản chi được xem xét là chi phí được trừ khi tính thuế TNDN, doanh nghiệp cần đặc biệt lưu ý:
🔹 Thuế TNCN: Thu nhập của cá nhân thuộc diện thu nhập từ tiền lương, tiền công.
🔹 Khấu trừ thuế: Doanh nghiệp thực hiện khấu trừ 10% thuế TNCN trước khi chi trả theo quy định.
🔹 Hồ sơ, chứng từ: Hợp đồng giao khoán, thanh lý hợp đồng, CCCD, nghiệm thu công việc, bảng chấm công, chứng từ thanh toán, chứng từ khấu trừ thuế TNCN và các hồ sơ liên quan cần được lưu giữ đầy đủ, thống nhất.
🔹 Thanh toán: Với khoản thanh toán từ 05 triệu đồng trở lên cho từng lần, cần lưu ý điều kiện về chứng từ thanh toán không dùng tiền mặt để đáp ứng điều kiện về chi phí được trừ.
💡 Một hợp đồng chưa phải là một bộ hồ sơ hoàn chỉnh!
👉 Doanh nghiệp hãy chủ động rà soát hợp đồng – công việc thực tế – nghiệm thu – thanh toán – khấu trừ thuế, bảo đảm hồ sơ có đầy đủ căn cứ và thống nhất.
Đầy đủ hồ sơ – đúng chứng từ – rõ ràng thực tế,
chủ động ngay từ đầu để thuận lợi khi quyết toán thuế!
Nguồn: Thuế tỉnh Quảng Trị
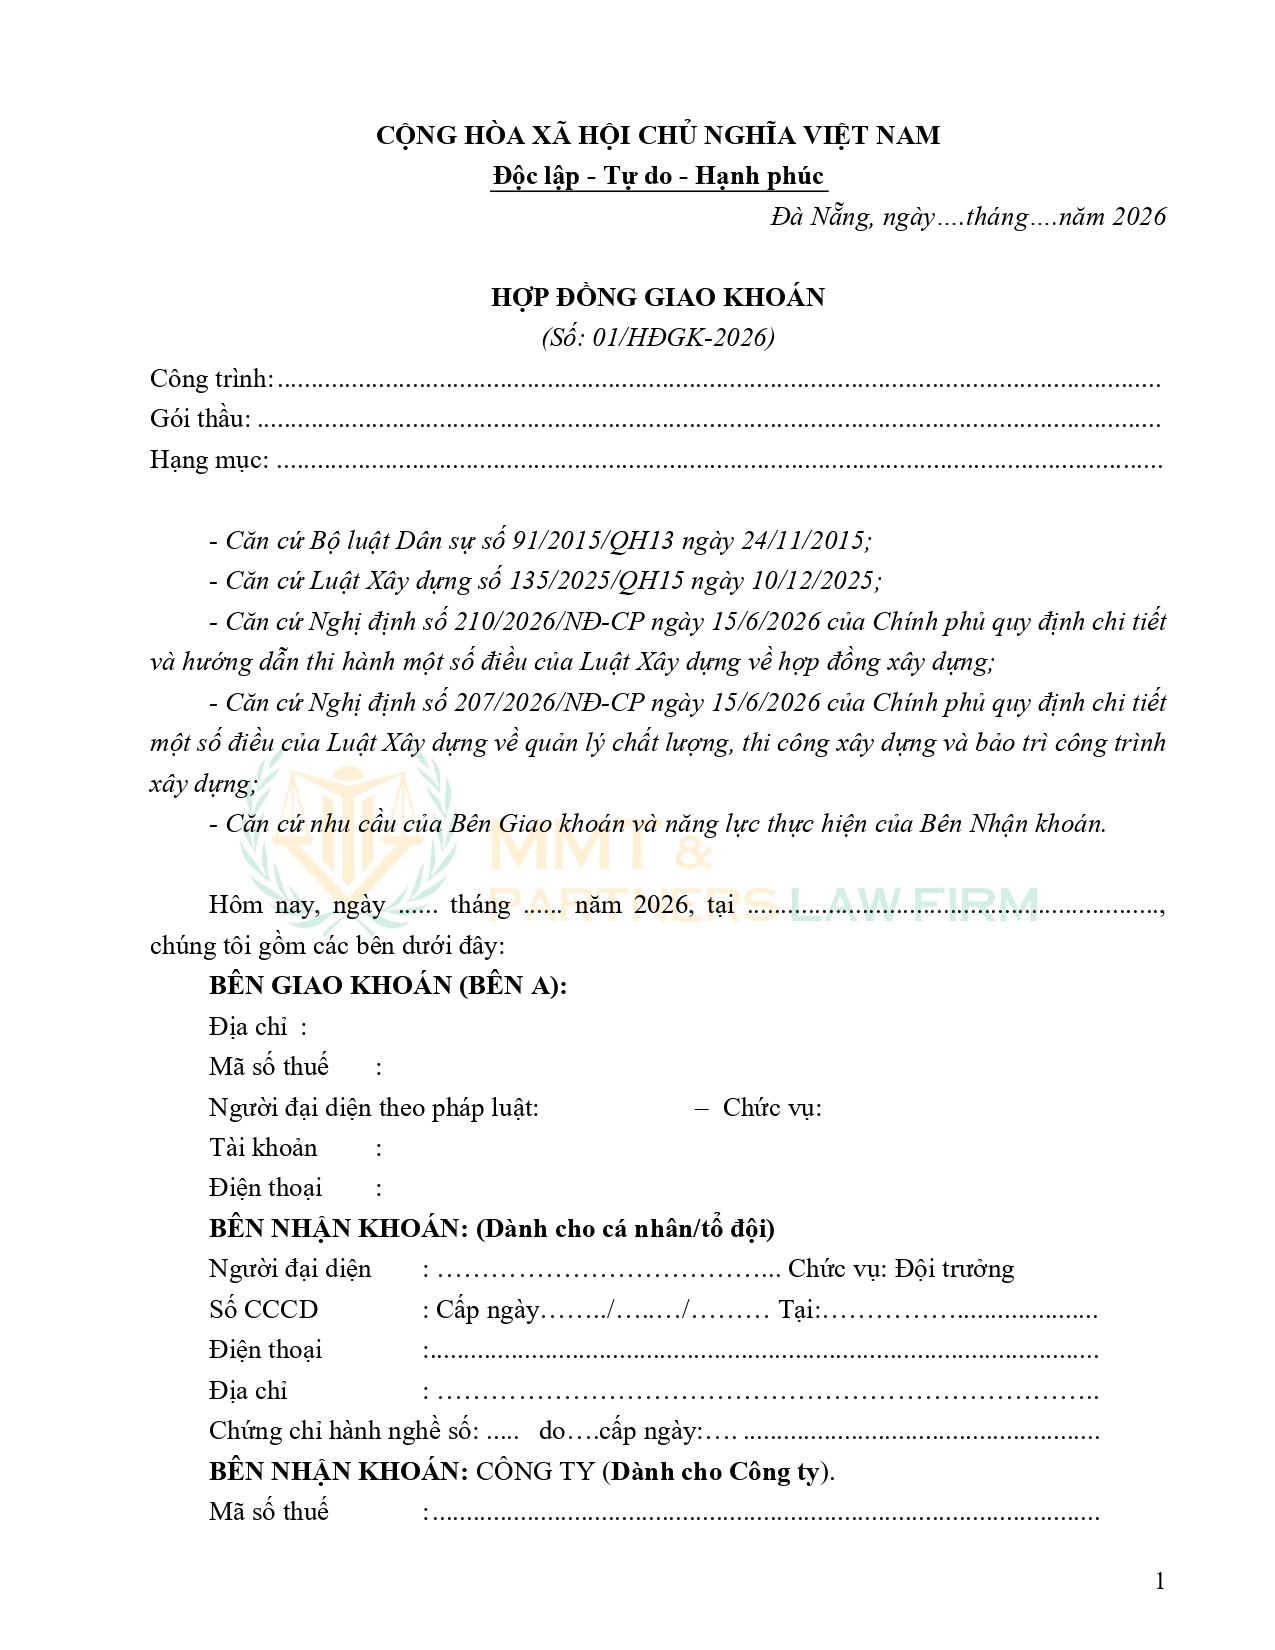
Hãy liên hệ ngay với Công ty Luật MMT & Partners để được tư vấn và hỗ trợ tận tâm nhất!
CÔNG TY LUẬT MMT & PARTNERS
83 NGUYỄN CƯ TRINH, PHƯỜNG HOÀ CƯỜNG, THÀNH PHỐ ĐÀ NẴNG
HOTLINE/ZALO: 090 649 8882 – 0976 901 494
———————————————————–
 Địa chỉ: 83 Nguyễn Cư Trinh, phường Hoà Cường, thành phố Đà Nẵng
 Hotline: 090 649 8882 – 0976 901 494
 Mail: mmtlawfirm.dn@gmail.com
 Website: www.lawmmt.com
 Youtube: https://www.youtube.com/@MMTPARTNERS

 TƯ VẤN PHÁP LUẬT MIỄN PHÍ TẠI ĐÀ NẴNG: https://www.facebook.com/groups/tuvanphapluatmienphi247 Group DIỄN ĐÀN TƯ VẤN PHÁP LUẬT: https://www.facebook.com/groups/diendantuvanphapluatdn